Domain fullfillment-service.de kaufen?
Wir ziehen mit dem Projekt
fullfillment-service.de um.
Sind Sie am Kauf der Domain
fullfillment-service.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fullfillment-service.de kaufen?
Haben Erfolgskonten Anfangsbestände?
Haben Erfolgskonten Anfangsbestände? Erfolgskonten sind temporäre Konten, die Einnahmen und Ausgaben für einen bestimmten Abrechnungszeitraum erfassen. Sie werden am Ende des Abrechnungszeitraums geschlossen und ihre Saldo wird auf das Eigenkapitalkonto übertragen. Daher haben Erfolgskonten normalerweise keine Anfangsbestände, da sie nur für den aktuellen Abrechnungszeitraum relevant sind. Die Anfangsbestände werden in den Bestandskonten erfasst, die die dauerhaften Vermögenswerte und Verbindlichkeiten eines Unternehmens verfolgen. **
Welche Erfolgskonten gibt es?
Welche Erfolgskonten gibt es? Erfolgskonten sind Konten in der Buchhaltung, die dazu dienen, die Erträge und Aufwendungen eines Unternehmens zu erfassen. Zu den Erfolgskonten gehören beispielsweise das Umsatzerlöskonto, das Zinsertragkonto, das Wareneinsatzkonto, das Personalaufwandkonto und das Abschreibungskonto. Diese Konten werden am Ende des Geschäftsjahres abgeschlossen und in die Gewinn- und Verlustrechnung übertragen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Die Erfolgskonten sind somit wichtige Instrumente zur Analyse der finanziellen Performance eines Unternehmens. **
Ähnliche Suchbegriffe für Erfolgskonten
Top-Angebote
Produkte zum Begriff Erfolgskonten:
-
Sicherer Versand und Lagerung von Lithiumbatterien, Fachbücher von Nicole DechelLithium-Ionen-Batterien und Lithium-Metall-Batterien reagieren mit vielen Stoffen, neigen zu Überhitzung und können schnell in Brand geraten. Deshalb gelten Lithiumbatterien als Gefahrgut und unterliegen beim Transport strengen gesetzlichen Vorgaben. Das Buch "Sicherer Versand und Lagerung von Lithiumbatterien" liefert einen verständlichen Überblick auf der Basis der Rechtsvorschriften ADR/RID (Strasse/Schiene) und IATA-DGR (Luft). Mit vielen Beispielen und Schemazeichnungen. Allgemein gilt für den Transport: Lithiumzellen/-batterien dürfen versendet werden, wenn sie die im Buch aufgelisteten Anforderungen gemäss 2.2.9.1.7 ADR/RID, 2.9.4 IMDG-Code bzw. 3.9.2.6 IATA-DGR erfüllen. Und was gilt für die Lagerung? Antwort darauf gibt Ihnen das Extra-Kapitel “Lagerung”. Ein paar Stichworte zum Inhalt: - Allgemeine Vorgaben - Vorgaben beim Versand defekter/beschädigter Batterien - Vorgaben bei Recycling/Entsorgung - Erleichterter Versand - Regulärer Versand - Ablaufdiagramm - Fallbeispiele - Lagerung Das Buch gibt dem Anwender anschaulich die notwendigen Infos und To Dos für die sichere Lagerung und einen korrekten rechtssicheren Versand – gerade auch von defekten Lithiumbatterien. Es kann sowohl als Leitfaden für die Praxis als auch zur Unterweisung verwendet werden. Pluspunkt: Mit dem Ablaufdiagramm findet man sicher zur richtigen Zuordnung/UN-Nummer und zur zutreffenden Beförderungsart.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo werden Erfolgskonten abgeschlossen?
Erfolgskonten werden in der Regel am Ende eines Geschäftsjahres abgeschlossen. Dies geschieht, um die Gewinne oder Verluste des Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Die Abschlüsse erfolgen in der Gewinn- und Verlustrechnung, wo die Erträge und Aufwendungen gegenübergestellt werden. Dabei werden die Erlöse auf Ertragskonten gebucht und die Kosten auf Aufwandskonten. Am Ende des Jahres werden diese Konten abgeschlossen und der Gewinn oder Verlust wird auf das Eigenkapitalkonto übertragen. Dadurch wird die Bilanz des Unternehmens zum Jahresende korrigiert und das neue Geschäftsjahr kann beginnen. **
-
Was sind Erfolgskonten Beispiele?
Was sind Erfolgskonten Beispiele? Erfolgskonten sind Konten in der Buchhaltung, die Einnahmen und Ausgaben für einen bestimmten Zeitraum erfassen. Beispiele für Erfolgskonten sind das Umsatzerlöskonto, das Zinsertragkonto, das Mietzinsenkonto und das Provisionserlöskonto. Diese Konten werden am Ende des Geschäftsjahres geschlossen und ihr Saldo wird auf das Eigenkapitalkonto übertragen. Erfolgskonten sind wichtig, um den Gewinn oder Verlust eines Unternehmens zu ermitteln und die finanzielle Leistung zu analysieren. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten dienen dazu, die Erlöse und Aufwendungen eines Geschäftsjahres zu erfassen und am Ende des Jahres in die Gewinn- und Verlustrechnung zu übertragen. Da sie nur für eine bestimmte Periode gelten, werden sie am Anfang eines neuen Geschäftsjahres wieder auf Null gesetzt. Auf diese Weise können die finanziellen Ergebnisse eines Jahres klar und übersichtlich dargestellt werden, ohne dass Anfangsbestände aus vorherigen Perioden die Aussagekraft der aktuellen Zahlen beeinflussen. Zudem ermöglicht dies eine saubere Trennung zwischen den Ergebnissen verschiedener Geschäftsjahre. **
-
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
Was versteht man unter Erfolgskonten?
Was versteht man unter Erfolgskonten? Erfolgskonten sind spezielle Konten in der Buchhaltung, die dazu dienen, die Erlöse und Aufwendungen eines Unternehmens zu erfassen. Sie werden am Ende eines Abrechnungszeitraums abgeschlossen und dienen dazu, den Gewinn oder Verlust des Unternehmens zu ermitteln. Zu den Erfolgskonten zählen beispielsweise das Umsatzerlöskonto, das Wareneinsatzkonto und das Personalaufwandkonto. Durch die Erfolgskonten erhält das Unternehmen einen Überblick über seine finanzielle Performance und kann gegebenenfalls Maßnahmen zur Verbesserung ergreifen. **
Wie schließe ich Erfolgskonten ab?
Um Erfolgskonten abzuschließen, müssen zunächst alle Erträge und Aufwendungen in die entsprechenden Konten gebucht werden. Anschließend werden die Erträge auf das Erfolgskonto "Gewinn- und Verlustrechnung" gebucht, während die Aufwendungen auf das Erfolgskonto "Gewinn- und Verlustrechnung" gebucht werden. Nachdem alle Erträge und Aufwendungen erfasst sind, wird das Erfolgskonto "Gewinn- und Verlustrechnung" ausgeglichen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Zum Abschluss werden die Gewinne oder Verluste auf das Eigenkapitalkonto gebucht, um die Bilanz auszugleichen. **
Top-Angebote
Produkte zum Begriff Erfolgskonten:
-
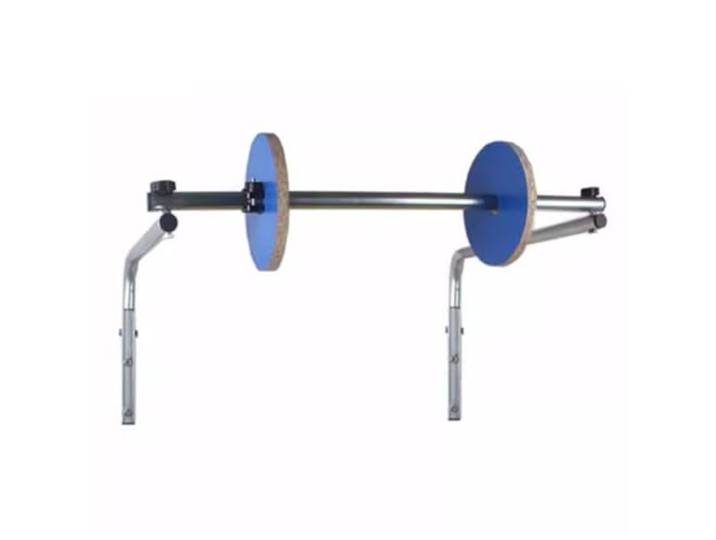
Wandmontierter Rollenhalter für Luftpolsterfolie – Ideal für Verpackung, Umzug Und Versand(120 cm)Wandmontierter Rollenhalter für Luftpolsterfolie – Ideal für Verpackung, Umzug Und Versand(120 cm). - Kompatibel mit verschiedenen Schaumstoffverpackungsfolien: Unser Schaumstoffverpackungsfolien-Rollenspender ist so konzipiert, dass er Verpackungsfolien unterschiedlicher Breiten aufnimmt und somit den vielfältigen Verpackungsanforderungen von Branchen wie Fabriken und Expressdiensten gerecht wird. - Material: Unser Schaumstofffolien-Rollenspender ist robust und langlebig. Er besteht aus dickwandigen, verzinkten Rohren und hält auch dem regelmäßigen Gebrauch stand. Seine Stabilität, Formbeständigkeit und Rostfreiheit zeugen von seiner hohen Qualität. - Platzsparendes Design: Dank der Wandmontage spart unser Schaumstofffolien-Rollenspender wertvolle Stellfläche. Für eine effiziente und platzsparende Installation werden vier Wandbohrungen mit jeweils 45 mm Tiefe und 12 mm Durchmesser benötigt. - Vielseitig einsetzbar: Ob Glaswaren, Geschirr, Bücher, Elektronik, Bastelarbeiten, Tassen, Kleidung oder andere zerbrechliche Gegenstände – unser Schaumstofffolien-Rollenspender vereinfacht und optimiert das Verpacken für eine Vielzahl von Branchen und Anwendungen. - Einfache Installation: Vereinfachen Sie Ihren Verpackungsprozess mit unserem einfach zu installierenden Schaumstofffolien-Rollenspender. Die unkomplizierte Halterung ermöglicht eine schnelle manuelle Montage und Demontage. Wenn die Schaumstoffhülle nicht verwendet wird, lässt sie sich leicht wieder aufwickeln, um Unordnung zu vermeiden und die Einsatzbereitschaft für den nächsten Gebrauch zu gewährleisten. Farbe:Silver103,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sicherer Versand und Lagerung von Batterien, Fachbücher von Nicole DechelDas Buch "Sicherer Versand und Lagerung von Batterien" bietet eine umfassende und verständliche Einführung in die rechtlichen Vorgaben für den Transport und die Lagerung von Lithium- und Natrium-Ionen-Batterien. Diese Batterien gelten als Gefahrgut und unterliegen strengen Vorschriften, um Risiken wie Überhitzung und Brand zu minimieren. Das Werk basiert auf den relevanten Rechtsvorschriften, darunter ADR/RID für Strasse und Schiene sowie IATA-DGR für den Lufttransport. Es enthält zahlreiche Beispiele, Schemazeichnungen und ein Extra-Kapitel zur Lagerung, das wichtige Informationen zu den Anforderungen beim Versand defekter oder beschädigter Batterien sowie zu Recycling und Entsorgung bietet. Das Buch dient sowohl als praktischer Leitfaden als auch als Schulungsunterlage und unterstützt Anwender dabei, die notwendigen Schritte für einen sicheren und rechtssicheren Versand zu verstehen. Ein besonderes Highlight ist das enthaltene Ablaufdiagramm, das die Zuordnung zur richtigen UN-Nummer und Beförderungsart erleichtert.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sicherer Versand und Lagerung von Lithiumbatterien, Fachbücher von Nicole DechelLithium-Ionen-Batterien und Lithium-Metall-Batterien reagieren mit vielen Stoffen, neigen zu Überhitzung und können schnell in Brand geraten. Deshalb gelten Lithiumbatterien als Gefahrgut und unterliegen beim Transport strengen gesetzlichen Vorgaben. Das Buch "Sicherer Versand und Lagerung von Lithiumbatterien" liefert einen verständlichen Überblick auf der Basis der Rechtsvorschriften ADR/RID (Strasse/Schiene) und IATA-DGR (Luft). Mit vielen Beispielen und Schemazeichnungen. Allgemein gilt für den Transport: Lithiumzellen/-batterien dürfen versendet werden, wenn sie die im Buch aufgelisteten Anforderungen gemäss 2.2.9.1.7 ADR/RID, 2.9.4 IMDG-Code bzw. 3.9.2.6 IATA-DGR erfüllen. Und was gilt für die Lagerung? Antwort darauf gibt Ihnen das Extra-Kapitel “Lagerung”. Ein paar Stichworte zum Inhalt: - Allgemeine Vorgaben - Vorgaben beim Versand defekter/beschädigter Batterien - Vorgaben bei Recycling/Entsorgung - Erleichterter Versand - Regulärer Versand - Ablaufdiagramm - Fallbeispiele - Lagerung Das Buch gibt dem Anwender anschaulich die notwendigen Infos und To Dos für die sichere Lagerung und einen korrekten rechtssicheren Versand – gerade auch von defekten Lithiumbatterien. Es kann sowohl als Leitfaden für die Praxis als auch zur Unterweisung verwendet werden. Pluspunkt: Mit dem Ablaufdiagramm findet man sicher zur richtigen Zuordnung/UN-Nummer und zur zutreffenden Beförderungsart.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haben Erfolgskonten Anfangsbestände?
Haben Erfolgskonten Anfangsbestände? Erfolgskonten sind temporäre Konten, die Einnahmen und Ausgaben für einen bestimmten Abrechnungszeitraum erfassen. Sie werden am Ende des Abrechnungszeitraums geschlossen und ihre Saldo wird auf das Eigenkapitalkonto übertragen. Daher haben Erfolgskonten normalerweise keine Anfangsbestände, da sie nur für den aktuellen Abrechnungszeitraum relevant sind. Die Anfangsbestände werden in den Bestandskonten erfasst, die die dauerhaften Vermögenswerte und Verbindlichkeiten eines Unternehmens verfolgen. **
-
Welche Erfolgskonten gibt es?
Welche Erfolgskonten gibt es? Erfolgskonten sind Konten in der Buchhaltung, die dazu dienen, die Erträge und Aufwendungen eines Unternehmens zu erfassen. Zu den Erfolgskonten gehören beispielsweise das Umsatzerlöskonto, das Zinsertragkonto, das Wareneinsatzkonto, das Personalaufwandkonto und das Abschreibungskonto. Diese Konten werden am Ende des Geschäftsjahres abgeschlossen und in die Gewinn- und Verlustrechnung übertragen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Die Erfolgskonten sind somit wichtige Instrumente zur Analyse der finanziellen Performance eines Unternehmens. **
-
Wo werden Erfolgskonten abgeschlossen?
Erfolgskonten werden in der Regel am Ende eines Geschäftsjahres abgeschlossen. Dies geschieht, um die Gewinne oder Verluste des Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Die Abschlüsse erfolgen in der Gewinn- und Verlustrechnung, wo die Erträge und Aufwendungen gegenübergestellt werden. Dabei werden die Erlöse auf Ertragskonten gebucht und die Kosten auf Aufwandskonten. Am Ende des Jahres werden diese Konten abgeschlossen und der Gewinn oder Verlust wird auf das Eigenkapitalkonto übertragen. Dadurch wird die Bilanz des Unternehmens zum Jahresende korrigiert und das neue Geschäftsjahr kann beginnen. **
-
Was sind Erfolgskonten Beispiele?
Was sind Erfolgskonten Beispiele? Erfolgskonten sind Konten in der Buchhaltung, die Einnahmen und Ausgaben für einen bestimmten Zeitraum erfassen. Beispiele für Erfolgskonten sind das Umsatzerlöskonto, das Zinsertragkonto, das Mietzinsenkonto und das Provisionserlöskonto. Diese Konten werden am Ende des Geschäftsjahres geschlossen und ihr Saldo wird auf das Eigenkapitalkonto übertragen. Erfolgskonten sind wichtig, um den Gewinn oder Verlust eines Unternehmens zu ermitteln und die finanzielle Leistung zu analysieren. **
Ähnliche Suchbegriffe für Erfolgskonten
-
Logistik, Schulbücher von Christian EisenschinkMehr als 200 Klausuraufgaben zur effektiven Vorbereitung auf die Prüfung. Mit den mehr als 200 klausurtypischen Aufgaben dieses Buches schaffen Sie sich in kürzester Zeit eine solide Basis für eine erfolgreiche IHK-Prüfung. Eng angelehnt an die Originalprüfungen werden alle prüfungsrelevanten Themen im Bereich Logistik abgedeckt und garantieren eine umfassende Vorbereitung: Musterlösungen zu jeder Aufgabe helfen Ihnen, Ihren Wissensstand zu überprüfen und vorhandene Wissenslücken gezielt zu schliessen. Detaillierte Erläuterungen veranschaulichen den Weg zur Lösung und geben Sicherheit. Das Glossar mit allen wichtigen Fachbegriffen garantiert Ihnen den schnellen Zugriff auf benötigte Informationen. Zahlreiche Prüfungstipps zeigen Ihnen, worauf es in der Prüfung ankommt. Auf das Wesentliche konzentriert vermittelt Ihnen dieser Band alles, was Sie für eine erfolgreiche Prüfung können und wissen müssen. Inhaltsverzeichnis: 1. Grundlagen der Logistik. 2. Einkaufs- und Beschaffungsprozess 2.1 Einkaufsprozess 2.2 Beschaffungsprozess 3. Materialwirtschaft und Lagerhaltung 3.1 Materialwirtschaft 3.2 Lagerhaltung 4. Wertschöpfungskette 4.1 Fertigungsprinzipien 4.2 Transportsysteme 4.3 Verpackung, Warenausgang und Verladung 4.4 Entsorgung 5. Aspekte der Rationalisierung 5.1 Optimierung des Produkt-Portfolios 5.2 Weltweiter Einkauf, Prozesse und Verschwendung 6. Spezielle Rechtsaspekte 6.1 Einkaufsverträge 6.2 Verkaufsverträge 6.3 Zollrecht bei Im- und Export 6.4 Abfallwirtschaft Lösungen Formeln Glossar Literaturverzeichnis Stichwortverzeichnis.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten dienen dazu, die Erlöse und Aufwendungen eines Geschäftsjahres zu erfassen und am Ende des Jahres in die Gewinn- und Verlustrechnung zu übertragen. Da sie nur für eine bestimmte Periode gelten, werden sie am Anfang eines neuen Geschäftsjahres wieder auf Null gesetzt. Auf diese Weise können die finanziellen Ergebnisse eines Jahres klar und übersichtlich dargestellt werden, ohne dass Anfangsbestände aus vorherigen Perioden die Aussagekraft der aktuellen Zahlen beeinflussen. Zudem ermöglicht dies eine saubere Trennung zwischen den Ergebnissen verschiedener Geschäftsjahre. **
-
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
-
Was versteht man unter Erfolgskonten?
Was versteht man unter Erfolgskonten? Erfolgskonten sind spezielle Konten in der Buchhaltung, die dazu dienen, die Erlöse und Aufwendungen eines Unternehmens zu erfassen. Sie werden am Ende eines Abrechnungszeitraums abgeschlossen und dienen dazu, den Gewinn oder Verlust des Unternehmens zu ermitteln. Zu den Erfolgskonten zählen beispielsweise das Umsatzerlöskonto, das Wareneinsatzkonto und das Personalaufwandkonto. Durch die Erfolgskonten erhält das Unternehmen einen Überblick über seine finanzielle Performance und kann gegebenenfalls Maßnahmen zur Verbesserung ergreifen. **
-
Wie schließe ich Erfolgskonten ab?
Um Erfolgskonten abzuschließen, müssen zunächst alle Erträge und Aufwendungen in die entsprechenden Konten gebucht werden. Anschließend werden die Erträge auf das Erfolgskonto "Gewinn- und Verlustrechnung" gebucht, während die Aufwendungen auf das Erfolgskonto "Gewinn- und Verlustrechnung" gebucht werden. Nachdem alle Erträge und Aufwendungen erfasst sind, wird das Erfolgskonto "Gewinn- und Verlustrechnung" ausgeglichen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Zum Abschluss werden die Gewinne oder Verluste auf das Eigenkapitalkonto gebucht, um die Bilanz auszugleichen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.